
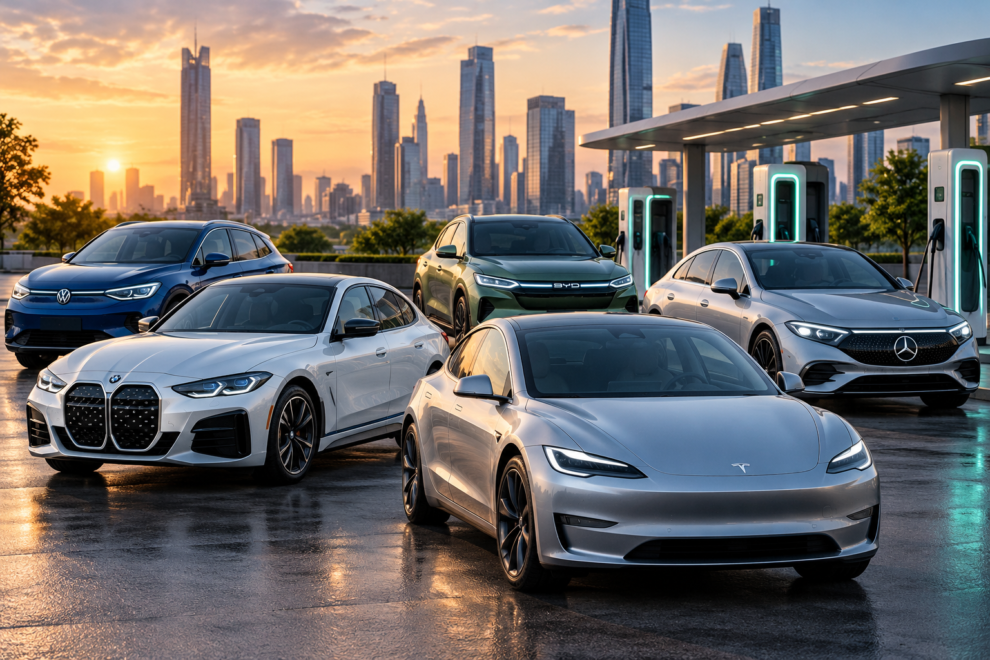

تتسارع المنافسة على سوق السيارات الكهربائية في أوروبا، بعدما ارتفعت تسجيلات المركبات العاملة بالبطاريات بنسبة 70.3% خلال سبتمبر 2026 على أساس سنوي، لتصل إلى نحو 300.2 ألف سيارة في 17 سوقًا أوروبية رئيسية، مستحوذة على 32.6% من إجمالي تسجيلات السيارات في هذه الأسواق، وفق بيانات «E-Mobility Europe» و«New Automotive».
وخلال الأشهر التسعة الأولى من العام، اقتربت التسجيلات من مليوني سيارة، بزيادة 38.1% مقارنة بالفترة نفسها من 2025، ما يعكس اتساع الطلب على المركبات الكهربائية مع توافر طرازات أقل تكلفة، واستمرار الحوافز الحكومية، وارتفاع جاذبية البدائل الكهربائية في ظل تقلبات أسعار الوقود.
وتضع هذه القفزة شركات مثل «Volkswagen» و«BMW» و«Renault» و«Stellantis» أمام فرصة لتوسيع مبيعاتها، لكنها ترفع في الوقت نفسه حدة المنافسة مع الشركات الصينية، وفي مقدمتها «BYD»، التي تعتمد على التوسع السريع وتقديم طرازات بأسعار تنافسية. ومع نمو السوق، لم تعد المعركة تدور حول بيع السيارات وحدها، وإنما حول السيطرة على سلسلة القيمة التي تبدأ من البطاريات والمكونات وتنتهي بالشحن والخدمات.
البطاريات.. من يسيطر على المكون الأغلى؟
تحتل البطاريات موقعًا محوريًا في اقتصاد السيارات الكهربائية، إذ تؤثر تكلفتها في السعر النهائي للمركبة، كما تحدد سعتها مدى السير وكفاءة الاستخدام. ولذلك، تستفيد شركات تصنيع البطاريات ومورّدو المواد والمكونات من توسع الإنتاج، بشرط قدرتهم على المنافسة في التكلفة والتكنولوجيا.
وتضم قائمة اللاعبين الرئيسيين «CATL» الصينية، و«LG Energy Solution» و«Samsung SDI» الكوريتين، إلى جانب شركات أوروبية تسعى إلى بناء قدرات محلية لتقليل الاعتماد على الواردات وتعزيز أمن الإمدادات.
ويمنح ارتفاع الطلب هذه الشركات فرصة لتوسيع الإنتاج وعقد شراكات طويلة الأجل مع مصنعي السيارات، لكن الأرباح تظل مرتبطة بتكلفة المواد الخام، وأسعار البطاريات، وحجم الاستثمارات المطلوبة لبناء المصانع. فزيادة المبيعات النهائية لا تعني بالضرورة أن جميع حلقات الصناعة تحقق معدلات النمو نفسها.
محطات الشحن.. سوق موازية بمليارات الدولارات
يفتح انتشار السيارات الكهربائية مجالًا استثماريًا أمام شركات تشغيل الشحن، ومصنعي المعدات، ومقدمي حلول إدارة الطاقة. وفي أوروبا، تعمل شركات مثل «Ionity» و«Fastned» و«Allego» على تطوير شبكات الشحن، بينما توفر «ABB E-mobility» تقنيات الشواحن السريعة والبنية التحتية اللازمة لتشغيلها.
لكن التحدي الاقتصادي يتمثل في تحويل الإنفاق على المحطات إلى إيرادات مستدامة؛ فالمشغل يحتاج إلى مواقع مناسبة، وربط كهربائي، ومعدلات استخدام مرتفعة تغطي تكاليف الإنشاء والصيانة. وقد تتحول المحطات إلى أصول مرتفعة القيمة في المواقع ذات الحركة الكثيفة، بينما تظل المواقع ضعيفة الاستخدام عبئًا على المستثمرين.
الخليج يدخل المنافسة.. من السيارات إلى البنية التحتية
يمثل الخليج سوقًا مهمة لتوسع منظومة التنقل الكهربائي، مع استثمارات حكومية وخاصة تستهدف بناء شبكات شحن وتطوير خدمات مرتبطة بالمركبات الجديدة. وفي السعودية، تعمل شركة «EVIQ»، وهي مشروع مشترك بين صندوق الاستثمارات العامة والشركة السعودية للكهرباء، على تطوير شبكة وطنية تستهدف إنشاء أكثر من 5 آلاف نقطة شحن بحلول 2030.
وفي دبي، توسع هيئة كهرباء ومياه دبي «DEWA» شبكة الشحن الأخضر، التي تجاوز عدد نقاطها 1,860 نقطة بنهاية 2025، وفق بيانات الهيئة. كما تعمل «ABB E-mobility» مع شركاء في الإمارات والسعودية وقطر والكويت؛ إذ سجلت شواحنها في هذه الأسواق 79.6 جيجاواط ساعة من الطاقة المقدمة عبر أكثر من مليون جلسة شحن خلال الاثني عشر شهرًا الماضية.
وتدخل شركات أخرى إلى هذه السوق، منها «Electromin» التابعة لمجموعة بترومين في السعودية، و«E2GO» المرتبطة بـ«ADNOC Distribution» و«TAQA» في الإمارات، و«charge&go» التابعة لمجموعة «e&». وتكشف هذه المشروعات عن فرص تمتد إلى تشغيل الشبكات، وصيانة المعدات، وإدارة المدفوعات، وتوفير حلول الشحن للمنازل والأساطيل التجارية.
لكن توسع البنية التحتية الخليجية لا يعني أن العائد مضمون؛ فنجاح الاستثمار يتوقف على سرعة انتشار المركبات، وتكلفة الكهرباء، ومعدلات الاستخدام، وقدرة الشركات على بناء شبكة تغطي المسافات الطويلة وتلائم الظروف المناخية المحلية.
من يحقق العائد الأكبر؟
تؤكد قفزة التسجيلات الأوروبية أن الطلب على السيارات الكهربائية يتوسع، لكنها لا تحسم وحدها هوية الفائزين. فمصنعو السيارات يواجهون منافسة سعرية وتكاليف تطوير مرتفعة، وشركات البطاريات تحتاج إلى إدارة تكاليف الإنتاج، بينما يعتمد مشغلو الشحن على الاستخدام الفعلي للشبكات.
ومن ثم، قد تتوزع المكاسب بين شركات السيارات وموردي البطاريات ومصنعي الشواحن ومشغلي البنية التحتية، وفق قدرة كل طرف على تحويل نمو السوق إلى إيرادات وأرباح مستدامة. ومع دخول الخليج مرحلة توسيع شبكات الشحن، تتسع الفرص أمام المستثمرين في منظومة التنقل الكهربائي بأكملها، لا في المركبات وحدها.